Domain kühl-gefrierkombi.de kaufen?
Wir ziehen mit dem Projekt
kühl-gefrierkombi.de um.
Sind Sie am Kauf der Domain
kühl-gefrierkombi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kühl-gefrierkombi.de kaufen?
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
Ähnliche Suchbegriffe für Hausratversicherung
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
Welche kühl gefrierkombi ist leise?
Welche kühl gefrierkombi ist leise? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Hersteller, dem Modell und der Bauweise der Kühl-Gefrierkombi. Einige Hersteller wie Bosch, Siemens oder Liebherr sind bekannt für ihre leisen Geräte. Es kann auch hilfreich sein, nach Geräten mit speziellen Technologien zur Geräuschreduzierung zu suchen. Letztendlich ist es ratsam, die Bewertungen und Erfahrungen anderer Verbraucher zu lesen, um herauszufinden, welche Kühl-Gefrierkombi als leise gilt. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **

Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
-
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
-
Welche kühl gefrierkombi ist leise?
Welche kühl gefrierkombi ist leise? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Hersteller, dem Modell und der Bauweise der Kühl-Gefrierkombi. Einige Hersteller wie Bosch, Siemens oder Liebherr sind bekannt für ihre leisen Geräte. Es kann auch hilfreich sein, nach Geräten mit speziellen Technologien zur Geräuschreduzierung zu suchen. Letztendlich ist es ratsam, die Bewertungen und Erfahrungen anderer Verbraucher zu lesen, um herauszufinden, welche Kühl-Gefrierkombi als leise gilt. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
Ähnliche Suchbegriffe für Hausratversicherung
-
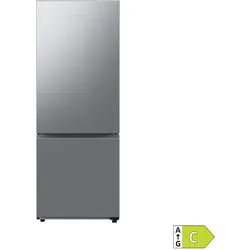
SAMSUNG Kühl-/Gefrierkombi 538l, EEK C NoFrost OptimalFresh RB53DG703CS9EFKühl-/Gefrierkombi Nutzinhalt Nutzinhalt gesamt: 538 Liter Volumen des Kaltlagerfachs: 370 Liter Volumen des Tiefkühlfachs: 168 Liter Leistung & Verbrauch Energieeffizienzklasse: C jährlicher Energieverbrauch: 199 kWh Luftschallemissionsklasse: B Ausstattung SmartThings AI Energy Mode - kann den Energieverbrauch reduzieren Twin Cooling PlusTM - verlängert Frische und Geschmack Optimal Fresh+ - langanhaltende Frische für Fleisch und Fisch Metal Cooling - für gleichmäßige Kühlung im Profi‐Look No Frost+ - nie wieder abtauen Digital Inverter Technologie LED Top Light Innebeleuchtung Power Freeze Power Cool Luftschallemissionen: 34 dB(A) Gefriervermögen Vier-Sterne-Fach: 8 kg/24h Aufteilung Kühlbereich: 4 Ablageflächen, 5 Türfächer, 2 Obst- und Gemüseschubladen Aufteilung Gefrierfach: 2 Schubladen Anschlusswert: 2.400 W Spannung: 220‐249 V Frequenz: 59 Hz Maße Gerätemaße inkl. Türen (B x H x T): 759 x 2030 x 711 mm Kabellänge: 210 cm Garantie 20 Jahre Herstellergarantie auf den Digital Inverter Kompressor Identifikationsnummer GTIN: 8806095536484 RB53DG703CS9EF949,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Kühl, Stefan: SchattenorganisationSchattenorganisation , Agiles Management und ungewollte Bürokratisierung , Gaszüge & -gestänge, Leerlaufkabel & -regler > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20230308, Produktform: Kartoniert, Autoren: Kühl, Stefan, Seitenzahl/Blattzahl: 143, Keyword: Agile Arbeit; Agiles Managment; Agilität; Brian Robertson; Flexible Arbeit; Führung; Führungskultur; Hierarchie; Holacracy; Holakratie; Holokratie; Informalität; Management; New Work; Organisation; Organisationsform; Organisationssoziologie; Unternehmenskultur, Fachschema: Soziologie / Arbeit, Wirtschaft, Technik, Region: Europa, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Soziologie, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 214, Breite: 139, Höhe: 12, Gewicht: 192, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Druckprodukt EAN: 9783593454368, eBook EAN: 9783593454375, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
-
Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.